
Inflação chega com força no início de '24

Anirban Basu é presidente e CEO do Sage Policy Group e economista-chefe do Modular Building Institute.
O ano passado foi um ano surpreendentemente bom para a economia dos EUA, pelo menos em relação às expectativas. No início de 2023, a sabedoria convencional era de que a recessão de curto prazo era inevitável nos Estados Unidos. Diante do excesso de inflação beligerante (acima do mandato de 2% do Federal Reserve), os formuladores de políticas monetárias começaram a aumentar as taxas de juros em março de 2022. Esse processo continuou durante o restante do ano e em 2023. Pelo menos em parte, como resultado, os mercados acionários sofreram grandes perdas em 2022, já que os custos de empréstimos corporativos subiram.
Tudo isso foi visto como precursor de uma desaceleração econômica mais ampla. Os economistas de alto nível da Bloomberg mantêm um índice de previsão que sugere que a probabilidade de recessão nos Estados Unidos em outubro de 2022 é de 100%.
Em vez disso, os Estados Unidos tiveram um bom ano econômico, mesmo com a Europa flertando com a recessão, o Japão entrando em uma e a China definhando. Durante o primeiro trimestre de 2023, a economia dos EUA cresceu 2,2% em uma base anualizada. No trimestre seguinte, o crescimento caiu para 2,1%, o que sugeriu a alguns que talvez uma recessão estivesse próxima na segunda metade do ano. Em vez disso, a economia se recuperou, expandindo-se a uma taxa não prevista de 4,9% no terceiro trimestre e 3,4% no quarto. No ano, a economia cresceu 2,5%. Se compararmos o quarto trimestre de 2022 com o quarto trimestre de 2023, a produção cresceu 3,1%, o que é ainda mais impressionante.
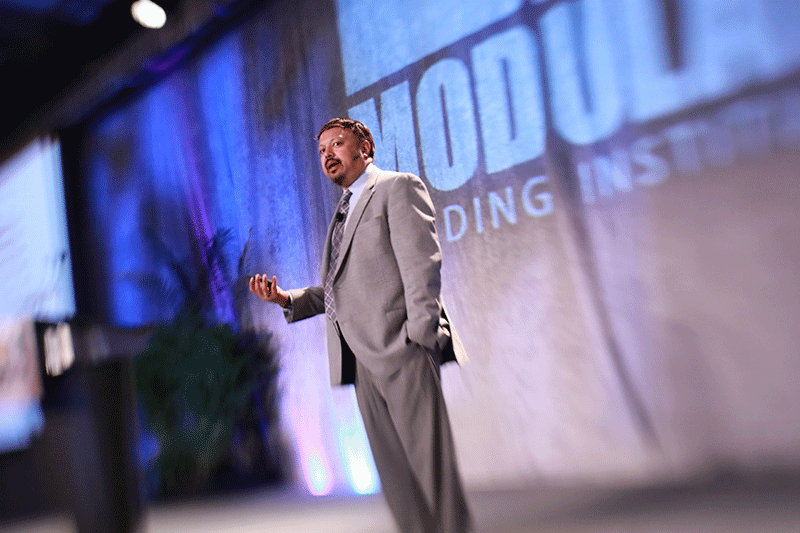
Anirban Basu discursa na conferência anual World of Modular do Modular Building Institute.
O desempenho superior da economia, juntamente com a expectativa de cortes nas taxas de juros do Federal Reserve, fez com que os preços das ações subissem no ano passado. O Nasdaq, carregado de tecnologia, teve um aumento impressionante de 43%, enquanto o S&P 500 teve um retorno de 24% e o Dow Jones, de 13%. O aperto das taxas terminou com um aumento de um quarto de ponto na taxa em26 de julho de 2023. Desde então, os investidores têm aguardado a renovação da acomodação monetária. Infelizmente, eles podem ter que esperar mais.
Em junho de 2022, enquanto as cadeias de suprimentos lutavam para se normalizar e os consumidores estavam em meio a uma onda de gastos, os preços subiram com especial rapidez no contexto de escassez generalizada. Durante o período de um ano que se encerrou em junho de 2022, a inflação em toda a economia atingiu o pico de 9,1%, o maior dos últimos 40 anos. Porém, à medida que as cadeias de suprimentos foram melhorando e os subsídios federais diretos às famílias e às empresas foram diminuindo, a inflação foi se reduzindo. Em janeiro de 2024, a inflação anual caiu para 3,1%, de acordo com o Índice de Preços ao Consumidor (IPC). Se fizermos uma extrapolação simples, a meta de taxa de 2% do Federal Reserve deve estar bem próxima.
Nunca é tão simples. Os dados de janeiro foram um pouco mais quentes do que o esperado. Muitos economistas previram que a inflação anual teria caído para menos de 3%. Em março, a inflação geral de acordo com o IPC voltou a ser de 3,5% em relação ao ano anterior. A taxa básica de inflação, que exclui os preços de alimentos e energia, ficou em 3,8%. Outra medida, o núcleo do deflator de PCE, uma medida preferida pelos formuladores de políticas do Federal Reserve, subiu 2,8% em fevereiro em relação ao ano anterior. Em suma, o cumprimento da meta de inflação de 2% continua difícil de ser alcançado.
No início do ano, muitos investidores previram que o Federal Reserve faria seis cortes de um quarto de ponto na taxa de juros. O primeiro deles estava programado para ocorrer em março. Essa reunião já aconteceu e não houve nenhum movimento nas taxas.
Em um artigo de abril da CNN , Greg McBride, analista financeiro chefe da Bankrate, disse: "Você pode dizer adeus a um corte na taxa de juros em junho". O artigo também observou que a probabilidade dos mercados de um corte na taxa de juros em junho caiu de 73% em março para apenas 21% em10 de abril, um reflexo do grau em que a inflação acima do esperado surpreendeu os traders de títulos e outros.
Há muitas implicações, incluindo o fato de que as taxas de hipoteca não estão mais em declínio. O resultado é que os pedidos de hipoteca, um indicador importante das vendas de imóveis, continuam substancialmente abaixo do pico cíclico de 2021. No entanto, os preços dos imóveis permanecem elevados, já que muitos proprietários de imóveis refinanciaram com taxas de hipoteca ultrabaixas e optaram por não vender os imóveis aos quais estão vinculados no momento. Entre os que sofrem com essa dinâmica estão os corretores de imóveis (falta de volume transacional) e os agentes de títulos (idem).
A pergunta óbvia é por que a inflação está voltando. Conforme relatado nos últimos meses, as pressões salariais continuam abundantes, tanto que a inflação de 2% continua improvável no curto prazo. Em fevereiro, havia 8,8 milhões de empregos disponíveis e não preenchidos nos Estados Unidos. Em março, a taxa de desemprego do país caiu para 3,8%. Com tantas vagas de emprego e tão poucas pessoas para preenchê-las, as pressões salariais permanecem firmes.
Mas não é aí que a história da causalidade termina. Surgiu um mar de novos problemas na cadeia de suprimentos, incluindo os que envolvem os rebeldes Houthi, piratas somalis, níveis de água no Canal do Panamá, realocação da cadeia de suprimentos, inclusive da China para os EUA, colapso da ponte Francis Scott Key em Baltimore e outros. Cada um desses fatores está conspirando para aumentar os custos, seja na forma de aumentos maciços no seguro marítimo ou de distâncias mais longas para viajar.
Conforme relatado pela Reuters (7 de fevereiro, Londres), algumas seguradoras aumentaram os prêmios cobrados de empresas americanas, britânicas e israelenses em até 50% para navios que transitam pelo Mar Vermelho. Conforme declarado em um relatório da Reuters do início deste ano, "isso se traduz em centenas de milhares de dólares de custos adicionais para uma viagem de sete dias".
O Baltic Freight Index serve como um barômetro para os custos de transporte, refletindo o preço do transporte de mercadorias em todo o mundo. Em 2020 e 2021, o índice apresentou uma volatilidade substancial. Durante o pico de recuperação, o índice subiu mais de 300% durante um período de crescimento maciço na demanda por mercadorias e concomitante congestionamento portuário e escassez de contêineres. Antes de 2020, o valor médio do índice estava na faixa de 1.000, mas esse número aumentou para mais de 4.000 em meados de 2021. Esse foi, de fato, o período em que a inflação foi mais desenfreada, embora o Federal Reserve não tenha feito nada para aumentar as taxas de juros naquele ano.
Desde 2022, o índice apresentou uma tendência de queda à medida que as cadeias de suprimentos se normalizaram, ou quase isso. A logística melhorou e os gargalos se tornaram menos problemáticos. No final de 2023, o índice havia caído de valor para aproximadamente 2.500. O declínio refletiu a maior confiabilidade da cadeia de suprimentos, incluindo a disponibilidade de rotas de transporte diversificadas/alternativas e a expansão do investimento em infraestrutura. Mais recentemente, eventos globais e domésticos restauraram a volatilidade do índice.
Mais sobre a Modular Advantage
From Model to Machine: Why Modular Scale Is Becoming a Software Problem, not a Material One
For modular manufacturers that have already secured demand and repeatable volume, the next major constraint may no longer be forming capacity itself. Increasingly, it is the continuity of the information feeding that capacity.
Who Will Define Modular Products for AI?
Artificial intelligence is making building configurators easier and less expensive to create. This makes urgent manufacturers’ need portable product definitions, stable identities, and shared interfaces regardless of how others’ software is produced.
From BIM to Robotic Production: A Digital Workflow for Customized Components in Volumetric Modular Construction
For volumetric modular manufacturers, the value of this workflow is not simply the use of robotics. Its real value is continuity.
Helping Build a Common Framework for Modular Construction in Canada
Canada’s modular construction sector continues to gain momentum, but scaling it successfully will depend on shared expectations across design, manufacturing, approvals, and project delivery. CSA Z251 helps provide that common foundation.
Edges, Exits & Equipment: A Modular Builder’s Guide to Rooftop Access
Rooftop access belongs in the factory design. Before the modules ship, the project team should identify each route’s users, confirm applicable requirements, coordinate with the roof system and structure, and assign responsibility.
When Timber Production and Modular Construction Share One System
As demand for multifamily and workforce housing continues to outpace what conventional construction timelines can deliver, models that reduce the number of handoffs between structural fabrication and modular assembly are likely to draw more attention.
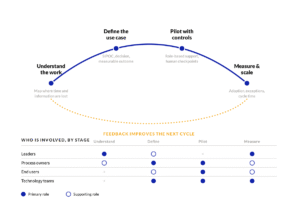
Your AI Strategy Is an Enablement Strategy
Tools will change. Teaching employees only the steps in one platform creates a narrow capability. Involving them in problem definition, process mapping, data assessment, controls, and measurement gives the organization a way to improve its systems as technology evolves.
By-Right Permitting: The Missing Lever for Scaling Modular Multifamily
Modular has already proven it can outperform traditional building methods on speed and cost per unit. The next frontier is outside the factory in the front end of the process, where projects either clear a path to construction or get stuck in review.
Remote Inspections and The Future of Factory Oversight
Remote inspection is becoming a practical part of modular construction oversight. Its value is greatest when it is used selectively, governed by clear procedures, and supported by complete traceability.
Reimagining Dry-In: How a Temporary-to-Permanent Roofing Strategy Mitigates Risk Between Modular Installation and Final Roof Construction
As volumetric modular projects continue to increase in scale and complexity, the Temporary-to-Permanent FiberTite Roof System represents an example of how traditional trade scopes can be reimagined through Design for Manufacturing and Assembly (DfMA) principles.