
Estrutural versus cíclico: o que é mais importante?
A transformação econômica encontra o ciclo de negócios

Anirban Basu é presidente e CEO do Sage Policy Group e economista-chefe do Modular Building Institute.
O aclamado romance de Leo Tolstoy, Anna Karenina, começa com a famosa frase: "Todas as famílias felizes são iguais; cada família infeliz é infeliz à sua maneira". Algo semelhante pode ser dito sobre os vários segmentos que compõem o setor de construção dos EUA. Os segmentos que dominaram o crescimento dos gastos com construção nos últimos anos têm uma característica em comum: eles se beneficiam de transformações econômicas dramáticas que geram a necessidade de alterar significativamente o ambiente construído. Por outro lado, os segmentos que não prosperaram geralmente têm motivos específicos para seu mal-estar.
Há várias transformações estruturais que afetam a economia dos EUA e que podem aumentar os gastos com construção, mesmo que as taxas de juros permaneçam elevadas por mais tempo e a economia entre em uma leve recessão. No topo dessa lista está a construção relacionada à manufatura. Durante décadas, as cadeias de suprimentos foram transferidas dos Estados Unidos para uma série de países que ofereciam salários mais baixos, ambientes regulatórios mais flexíveis, investimentos em infraestrutura de apoio e forças de trabalho industriais em rápida expansão. O mantra entre muitos CEOs americanos do setor de manufatura parece ter sido o de que, como uma empresa que maximiza o lucro, é preciso também minimizar os custos, e minimizar os custos significa fabricar além das fronteiras americanas.
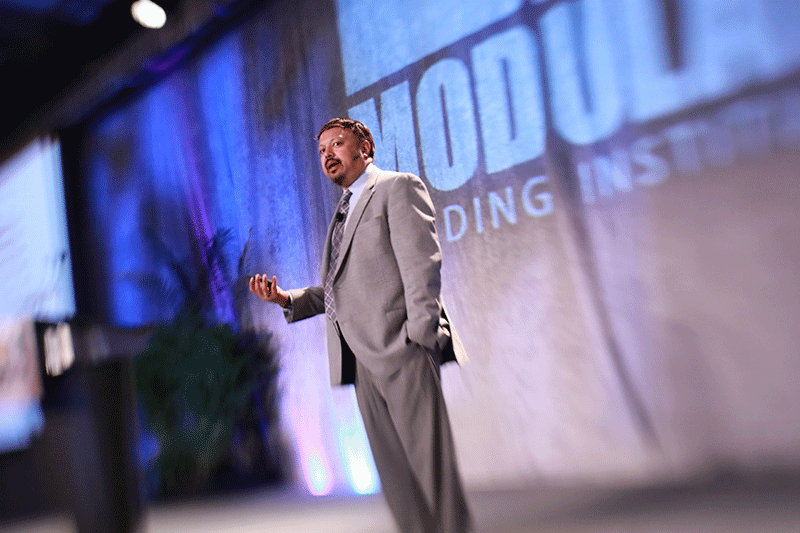
Anirban Basu discursa na conferência anual World of Modular do Modular Building Institute.
Mas agora um novo conjunto de considerações levou os líderes das principais empresas globais de manufatura a reconsiderar suas decisões de seleção de local. Entre elas estão:
- o desejo de uma logística mais simples que enfatize distâncias e tempos de trânsito mais curtos;
- a necessidade de proteger melhor a propriedade intelectual;
- sistemas judiciais mais confiáveis;
- incentivos oferecidos pelo USMCA, o acordo comercial dos Estados Unidos com o Canadá e o México; e
- um conjunto recente de subsídios oferecidos em pacotes como o Chips and Science Act e o Inflation Reduction Act.
Além disso, algumas vantagens oferecidas por outras nações diminuíram com o tempo. Conforme indicado pelos analistas da Deloitte, as pressões sobre o custo da mão de obra nos EUA e na Europa Ocidental "estão sendo atenuadas pelos avanços da robótica e da automação". Enquanto isso, os salários chineses estão subindo cada vez mais, aumentando 83% na última década.
O impacto sobre o setor de construção dos EUA foi nada menos que alucinante. Entre fevereiro de 2020 e novembro de 2023, os gastos totais com construção não residencial nos Estados Unidos aumentaram 29% (sem ajuste pela inflação). Enquanto isso, os gastos com construção no segmento de manufatura cresceram 168%.
É importante ressaltar que esse não é um fenômeno cíclico. Na verdade, segundo uma medida importante (o Índice de Gerentes de Compras do Institute for Supply Management), o setor de manufatura dos EUA esteve em recessão por 14 meses consecutivos até dezembro de 2023. No entanto, os volumes de construção relacionados ao setor de manufatura continuaram a subir vertiginosamente à medida que os fatores estruturais predominavam.
Fatores estruturais também estão impactando vários outros segmentos. Entre eles estão os data centers, impulsionados em parte pela crescente difusão da inteligência artificial, as instalações de saúde, apoiadas pelo envelhecimento da população e pelo aumento da utilização de serviços de saúde, e a infraestrutura, promovida por uma abundância de apoio federal decorrente da legislação aprovada em 2021.
De acordo com a CBRE, o fornecimento de data centers nos mercados primários aumentou em quase 492 megawatts ou 12% durante o primeiro semestre de 2023 em comparação com o segundo semestre de 2022. Em uma base anual, o fornecimento aumentou 19%. Mais data centers estão a caminho. De acordo com a mesma fonte, "um recorde histórico de 2.287,6 MW estava em construção nos mercados primários", representando um aumento de 25% em relação ao ano anterior.
Para os construtores modulares e outras partes interessadas do setor, essa dinâmica estrutural é importante, ou pelo menos deveria ser. Durante a maior parte de dois anos, as empreiteiras e outros envolvidos em segmentos econômicos sensíveis à taxa de juros se preocuparam com o impacto das taxas mais altas e da possível recessão. No momento em que escrevo este artigo, as taxas de juros ainda estão altas, apesar das expectativas de que o Federal Reserve começará a afrouxar a política monetária no final de 2024 e em 2025. O risco de recessão permanece. Mas as transformações estruturais que estão ocorrendo na economia significam que alguns segmentos de construção continuarão a se expandir, mesmo que a economia dos EUA entre em um período de desaceleração em algum momento deste ano ou do próximo.
Existem, é claro, alguns segmentos imobiliários e de construção que são afetados negativamente pelas mudanças estruturais. Entre essas mudanças estão o espectro do trabalho remoto, as reuniões de negócios realizadas em várias plataformas on-line e o comércio eletrônico. Embora o comércio eletrônico tenha ajudado a gerar um boom de espaço industrial nos Estados Unidos, já que a Amazon e outras empresas desenvolveram uma necessidade de espaço adicional para centros de distribuição, a demanda por espaço em shopping centers foi comprometida. Durante a década de 1980, havia cerca de 2.500 shopping centers nos Estados Unidos. No início da década atual, esse número havia caído para cerca de 700. Um artigo do Wall Street Journal citou o especialista Nick Egelanian, presidente da empresa de consultoria de varejo Site Works, que indicou que, daqui a uma década, esse número poderia cair para 150. Essas tendências têm implicações óbvias para a construção de lojas de varejo.
Os hotéis que atendem a viajantes a negócios também foram afetados por novos comportamentos emergentes. A realização de reuniões de negócios, incluindo a entrega de apresentações de previsões econômicas, por meio de plataformas on-line tornou-se muito mais comum. Enquanto as viagens de lazer voltaram com força total durante o período de recuperação da pandemia, as viagens de negócios não voltaram. Não por coincidência, entre os dezesseis segmentos da construção não residencial, nenhum segmento sofreu um declínio tão grande nos gastos quanto o de hospedagem.
E ainda há o mercado de escritórios. Esse é um mercado que também foi afetado negativamente por mudanças estruturais e tende a sofrer muito durante períodos de recessão. Apesar do crescimento econômico e do emprego nos EUA no ano passado, a taxa nacional de vacância de escritórios continuou a aumentar. Como as renovações de aluguéis continuarão nos próximos anos, a vacância deverá aumentar. Há também uma barreira de vencimento de dívidas, o que significa que muitos proprietários de edifícios terão que refinanciar suas dívidas com juros mais altos nos próximos anos. Em muitos casos, é provável que os proprietários de edifícios entreguem suas chaves ao banco, uma vez que as avaliações dos edifícios ficam abaixo dos saldos devidos. Entre outras coisas, isso se traduzirá em um financiamento de projeto mais difícil para os desenvolvedores de escritórios.
Em última análise, os construtores modulares desejarão se alinhar com segmentos econômicos relevantes que possam se beneficiar de mudanças econômicas estruturais. Alguns deles estão preparados para criar oportunidades prospectivas para que as empreiteiras apoiem o fluxo de negócios, mesmo que a economia em geral entre em sua próxima desaceleração em algum momento no curto prazo.
Mais sobre a Modular Advantage
From Model to Machine: Why Modular Scale Is Becoming a Software Problem, not a Material One
For modular manufacturers that have already secured demand and repeatable volume, the next major constraint may no longer be forming capacity itself. Increasingly, it is the continuity of the information feeding that capacity.
Who Will Define Modular Products for AI?
Artificial intelligence is making building configurators easier and less expensive to create. This makes urgent manufacturers’ need portable product definitions, stable identities, and shared interfaces regardless of how others’ software is produced.
From BIM to Robotic Production: A Digital Workflow for Customized Components in Volumetric Modular Construction
For volumetric modular manufacturers, the value of this workflow is not simply the use of robotics. Its real value is continuity.
Helping Build a Common Framework for Modular Construction in Canada
Canada’s modular construction sector continues to gain momentum, but scaling it successfully will depend on shared expectations across design, manufacturing, approvals, and project delivery. CSA Z251 helps provide that common foundation.
Edges, Exits & Equipment: A Modular Builder’s Guide to Rooftop Access
Rooftop access belongs in the factory design. Before the modules ship, the project team should identify each route’s users, confirm applicable requirements, coordinate with the roof system and structure, and assign responsibility.
When Timber Production and Modular Construction Share One System
As demand for multifamily and workforce housing continues to outpace what conventional construction timelines can deliver, models that reduce the number of handoffs between structural fabrication and modular assembly are likely to draw more attention.
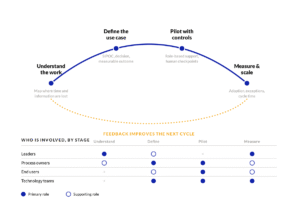
Your AI Strategy Is an Enablement Strategy
Tools will change. Teaching employees only the steps in one platform creates a narrow capability. Involving them in problem definition, process mapping, data assessment, controls, and measurement gives the organization a way to improve its systems as technology evolves.
By-Right Permitting: The Missing Lever for Scaling Modular Multifamily
Modular has already proven it can outperform traditional building methods on speed and cost per unit. The next frontier is outside the factory in the front end of the process, where projects either clear a path to construction or get stuck in review.
Remote Inspections and The Future of Factory Oversight
Remote inspection is becoming a practical part of modular construction oversight. Its value is greatest when it is used selectively, governed by clear procedures, and supported by complete traceability.
Reimagining Dry-In: How a Temporary-to-Permanent Roofing Strategy Mitigates Risk Between Modular Installation and Final Roof Construction
As volumetric modular projects continue to increase in scale and complexity, the Temporary-to-Permanent FiberTite Roof System represents an example of how traditional trade scopes can be reimagined through Design for Manufacturing and Assembly (DfMA) principles.